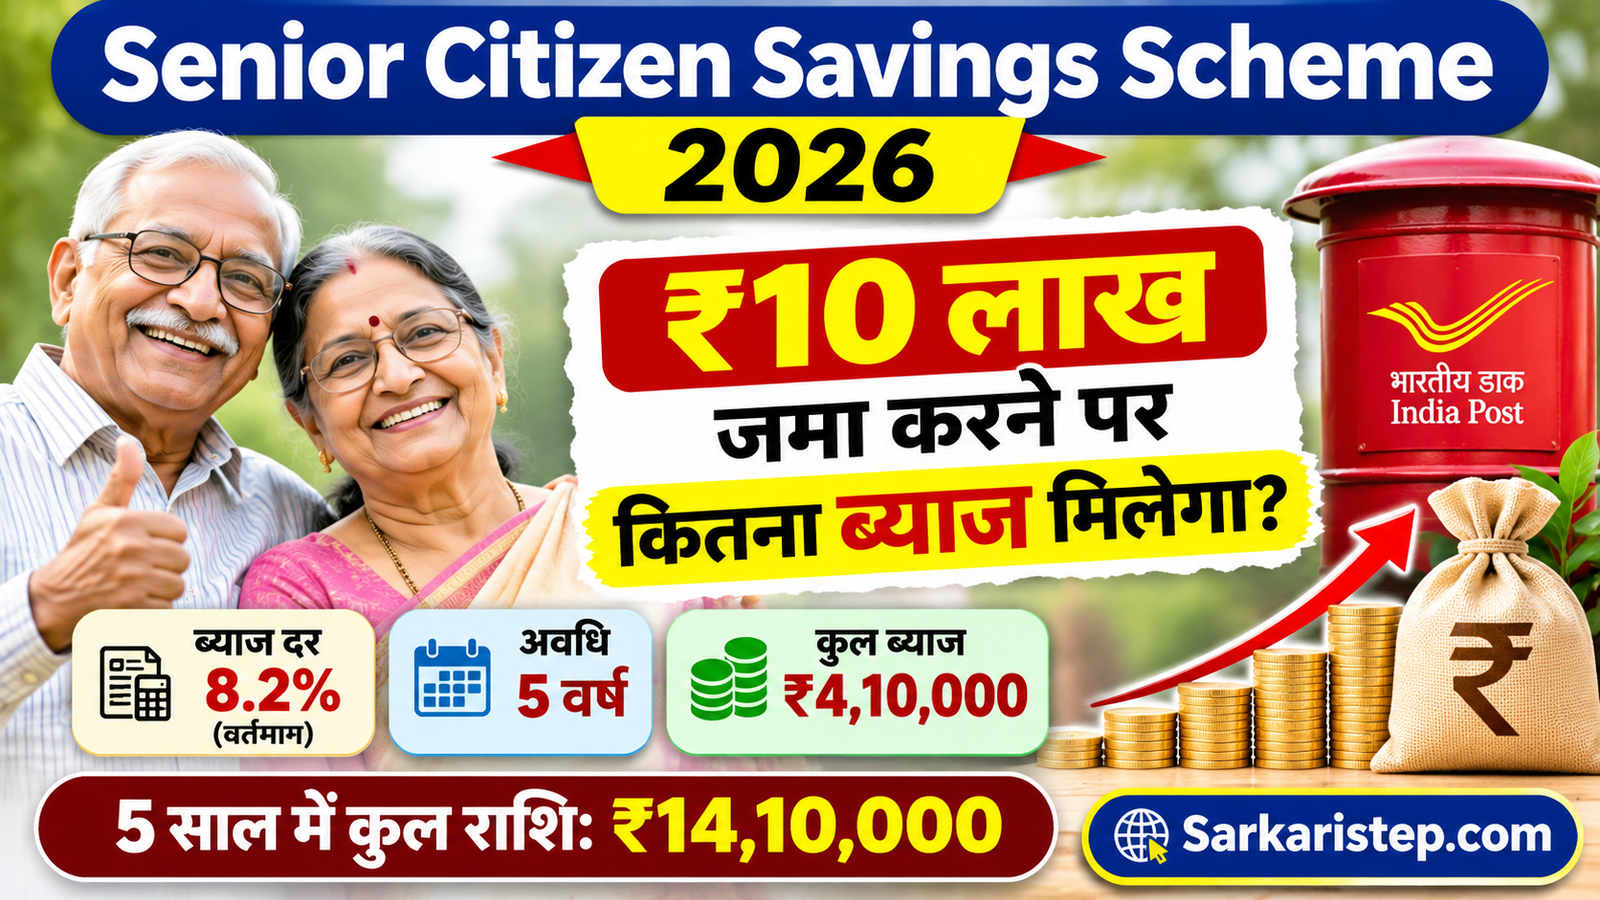
Senior Citizen Savings Scheme 2026: ₹10 लाख जमा करने पर कितना ब्याज मिलेगा?
SCSS की ब्याज दर, ₹10 लाख और ₹30 लाख का पूरा Calculation, पात्रता, Tax, TDS, समय से पहले खाता बंद करने के नियम और आवेदन की प्रक्रिया।
रिटायरमेंट के बाद हर महीने-तिमाही नियमित आमदनी चाहिए और पैसा भी सुरक्षित रहे, इसके लिए सबसे लोकप्रिय सरकारी विकल्पों में Senior Citizen Savings Scheme (SCSS) आता है। रिपोर्ट्स के अनुसार अक्टूबर-दिसंबर 2026 तिमाही के लिए इसकी ब्याज दर 8.2% सालाना है। इस लेख में हम समझेंगे कि ₹10 लाख जमा करने पर कितना ब्याज मिलेगा, कौन खाता खोल सकता है, Tax कैसे लगता है और किन गलतियों से बचना चाहिए।
Senior Citizen Savings Scheme (SCSS) क्या है?
SCSS भारत सरकार की एक छोटी बचत योजना है, जो खास तौर पर वरिष्ठ नागरिकों के लिए बनाई गई है। इसमें एक बार पैसा जमा करने पर 5 साल तक हर तिमाही तय ब्याज खाते में आता है। यह खाता Post Office और अधिकृत बैंकों में खुलता है। योजना सरकारी है, इसलिए इसे कम जोखिम वाला विकल्प माना जाता है। फिर भी मौजूदा नियम और संस्था की सूची जमा करने से पहले जाँच लें।
मुख्य बातें एक नज़र में
| बिंदु | जानकारी |
|---|---|
| ब्याज दर (अक्टूबर-दिसंबर 2026) | 8.2% सालाना (रिपोर्ट्स के अनुसार, पिछली तिमाही जैसी) |
| न्यूनतम जमा | ₹1,000 (1,000 के गुणक में) |
| अधिकतम जमा | ₹30 लाख (सभी खातों को मिलाकर) |
| अवधि | 5 साल |
| Extension | परिपक्वता के बाद 3 साल तक बढ़ाने का विकल्प (एक साल के भीतर आवेदन) |
| ब्याज का भुगतान | तिमाही: 1 अप्रैल, 1 जुलाई, 1 अक्टूबर, 1 जनवरी |
| ब्याज का प्रकार | Compound नहीं; हर तिमाही का ब्याज निकाल लिया जाता है |
| Tax लाभ | 80C में ₹1.5 लाख तक Deduction (सिर्फ Old Regime); ब्याज Taxable |
| जमा के समय की दर | खाते की पूरी अवधि के लिए वही दर लागू रहती है |
₹10 लाख जमा करने पर कितना ब्याज मिलेगा?
मान लें आपने ₹10,00,000 जमा किए और दर 8.2% है। SCSS में ब्याज Compound नहीं होता, इसलिए Calculation सीधा है:
| अवधि | ब्याज (लगभग) |
|---|---|
| सालाना ब्याज | ₹82,000 |
| तिमाही ब्याज (₹82,000 ÷ 4) | ₹20,500 |
| हर महीने के हिसाब से औसत | लगभग ₹6,833 |
| 5 साल में कुल ब्याज | ₹4,10,000 |
| 5 साल बाद मूलधन वापस | ₹10,00,000 |
| कुल प्राप्ति (मूलधन + ब्याज) | ₹14,10,000 |
यह हमारी अपनी गणना है (₹10,00,000 × 8.2% = ₹82,000)। असल भुगतान में पहली तिमाही की गिनती आपके जमा की तारीख पर निर्भर करती है। ऊपर के आंकड़े Tax से पहले के हैं।
ध्यान रखें कि ब्याज महीने के हिसाब से नहीं, तिमाही में खाते में आता है। अगर आप ब्याज को मासिक खर्च में बाँटना चाहते हैं तो ₹20,500 को 3 महीनों में अपने खर्च के हिसाब से बाँटकर चलाना होगा।
अलग-अलग रकम पर 8.2% के हिसाब से ब्याज
| जमा राशि | सालाना ब्याज | तिमाही ब्याज | 5 साल का कुल ब्याज |
|---|---|---|---|
| ₹5 लाख | ₹41,000 | ₹10,250 | ₹2,05,000 |
| ₹10 लाख | ₹82,000 | ₹20,500 | ₹4,10,000 |
| ₹15 लाख | ₹1,23,000 | ₹30,750 | ₹6,15,000 |
| ₹20 लाख | ₹1,64,000 | ₹41,000 | ₹8,20,000 |
| ₹30 लाख (अधिकतम) | ₹2,46,000 | ₹61,500 | ₹12,30,000 |
इनमें से ₹15 लाख और उससे ऊपर की रकम पर सालाना ब्याज ₹1 लाख से ज़्यादा हो जाता है, इसलिए इन पर TDS का नियम लागू हो सकता है (नीचे देखें)।
कौन खाता खोल सकता है? (पात्रता)
- 60 साल या उससे अधिक उम्र वाले भारतीय नागरिक।
- 55 से 60 साल के रिटायर्ड सिविल कर्मचारी, अगर रिटायरमेंट के लाभ मिलने के 1 महीने के भीतर खाता खोलें (VRS समेत शर्तें लागू)।
- 50 से 60 साल के रिटायर्ड रक्षा कर्मी, समान शर्तों पर।
- खाता अकेले या पति/पत्नी के साथ Joint खुल सकता है।
- NRI और HUF खाता नहीं खोल सकते।
Tax और TDS के नियम
- 80C Deduction: SCSS में जमा पर ₹1.5 लाख तक का Deduction मिलता है, लेकिन सिर्फ Old Regime में। इसमें PPF, ELSS जैसे बाकी 80C विकल्प भी गिने जाते हैं।
- ब्याज Taxable है: मिलने वाला ब्याज आपकी आय में जुड़कर आपके Slab के हिसाब से Tax देता है।
- TDS: रिपोर्ट्स के अनुसार सालाना ब्याज ₹1 लाख से ज़्यादा होने पर TDS कटता है।
- Form 15H: अगर आपकी कुल Taxable Income Tax की सीमा से कम है, तो TDS से बचने के लिए Form 15H दिया जा सकता है (नियम CA/बैंक से पक्के करें)।
उदाहरण के लिए, ₹10 लाख पर सालाना ₹82,000 का ब्याज ₹1 लाख की TDS सीमा से नीचे रहता है। लेकिन अगर आपके पास और भी FD या ब्याज की आमदनी है, तो कुल Tax Calculation अलग से देखें।
समय से पहले खाता बंद करने के नियम
| कब बंद करें | कटौती |
|---|---|
| 1 साल से पहले | मिला हुआ पूरा ब्याज मूलधन से वापस काटा जाता है |
| 1 से 2 साल के बीच | मूलधन का 1.5% |
| 2 साल के बाद | मूलधन का 1% |
रिपोर्ट्स के अनुसार समय से पहले निकासी की अनुमति केवल एक बार है। इसलिए पैसा उतना ही जमा करें जिसकी आपको अगले 5 साल ज़रूरत न पड़े। मृत्यु जैसी स्थितियों के नियम अलग हैं, इसके लिए संस्था से पूछें।
SCSS खाता कैसे खोलें?
- अपने नज़दीकी Post Office या अधिकृत बैंक की शाखा में जाएँ।
- SCSS का आवेदन पत्र लें और भरें।
- दस्तावेज़ दें: PAN, Aadhaar, उम्र का प्रमाण, पासपोर्ट साइज़ फोटो (KYC)। रिटायर्ड कर्मचारियों को रिटायरमेंट का प्रमाण भी लगता है।
- जमा राशि दें (₹1,000 के गुणक में, अधिकतम ₹30 लाख)।
- Nominee का नाम जोड़ें (खाता खोलते समय या बाद में भी जोड़ा जा सकता है)।
- Passbook/प्रमाण पत्र लेकर संभालकर रखें और ब्याज के लिए बैंक खाता जोड़ें।
अगर आपकी राशि ₹30 लाख की सीमा से ज़्यादा जमा हो जाए तो रिपोर्ट्स के अनुसार अतिरिक्त रकम लौटाई जाती है और तब तक उस पर सिर्फ Post Office बचत खाते जितना ब्याज मिलता है।
SCSS बनाम दूसरे विकल्प (अक्टूबर-दिसंबर 2026 की रिपोर्टेड दरें)
| योजना | ब्याज दर | ₹10 लाख पर सालाना ब्याज |
|---|---|---|
| SCSS | 8.2% | ₹82,000 |
| Post Office 5 साल की Time Deposit | 7.5% | ₹75,000 (गणना) |
| Monthly Income Scheme (MIS) | 7.4% | ₹74,000 (गणना) |
| NSC | 7.7% | सालाना चक्रवृद्धि, अवधि के अंत में भुगतान |
SCSS की दर इस सूची में सबसे ऊँची है, लेकिन इसके लिए आयु की शर्त और ₹30 लाख की सीमा है। Bank FD की दरें हर बैंक में अलग हैं, इसलिए तुलना करने से पहले अपने बैंक की ताज़ा दर देखें।
आम गलतियाँ
- पूरी जमा-पूंजी SCSS में डाल देना और आपातकाल के लिए अलग पैसा न रखना।
- ₹30 लाख की सीमा सभी खातों के कुल योग पर है, यह भूल जाना।
- ब्याज Taxable है, यह न समझना और Tax का हिसाब न रखना।
- Extension के लिए परिपक्वता के 1 साल के भीतर आवेदन करना भूल जाना।
- Nominee न जोड़ना।
- Joint खाते में पति/पत्नी के नाम की शर्तें न समझना।
FAQ
SCSS में ₹10 लाख पर कितना ब्याज मिलेगा?
8.2% की दर पर सालाना लगभग ₹82,000 और तिमाही लगभग ₹20,500। 5 साल में कुल ब्याज लगभग ₹4.1 लाख।
SCSS की मौजूदा ब्याज दर क्या है?
अक्टूबर-दिसंबर 2026 तिमाही के लिए रिपोर्ट्स के अनुसार 8.2%। India Post से पुष्टि करें।
क्या ब्याज दर बाद में बदल सकती है?
नई तिमाहियों में नई जमा पर दर बदल सकती है, लेकिन रिपोर्ट्स के अनुसार आपके खाते पर जमा के समय की दर पूरी अवधि के लिए लागू रहती है।
अधिकतम कितना पैसा जमा कर सकते हैं?
सभी SCSS खातों को मिलाकर ₹30 लाख, ₹1,000 के गुणक में।
ब्याज कब मिलता है?
तिमाही, 1 अप्रैल, 1 जुलाई, 1 अक्टूबर और 1 जनवरी को।
क्या SCSS की अवधि बढ़ाई जा सकती है?
हाँ, परिपक्वता के बाद 3 साल तक, पर आवेदन परिपक्वता के 1 साल के भीतर करना होता है।
क्या SCSS का ब्याज Tax-Free है?
नहीं, ब्याज आपकी आय में जुड़कर Slab के हिसाब से Taxable है। 80C का Deduction सिर्फ जमा पर Old Regime में मिलता है।
TDS कब कटता है?
रिपोर्ट्स के अनुसार सालाना ब्याज ₹1 लाख से ज़्यादा होने पर। Form 15H से राहत मिल सकती है, यदि पात्र हों।
क्या पति-पत्नी Joint खाता खोल सकते हैं?
हाँ, पति/पत्नी के साथ Joint खाता खोला जा सकता है।
क्या NRI SCSS खोल सकते हैं?
नहीं, NRI और HUF इसके पात्र नहीं हैं।
निष्कर्ष
8.2% की दर पर ₹10 लाख जमा करने पर सालाना लगभग ₹82,000 और 5 साल में लगभग ₹4.1 लाख ब्याज मिलता है, जो हर तिमाही ₹20,500 के रूप में आता है। सुरक्षा और नियमित आमदनी चाहने वाले वरिष्ठ नागरिकों के लिए यह अच्छा विकल्प है, पर ब्याज पर Tax, 5 साल की अवधि और समय से पहले निकासी की कटौती ज़रूर ध्यान में रखें। अपनी पूरी बचत एक जगह न लगाएँ और बड़ी रकम जमा करने से पहले Post Office/बैंक या CA से पुष्टि कर लें।
Important Links
| Particulars | Link |
|---|---|
| India Post (Official) | indiapost.gov.in |
| National Savings Institute | nsiindia.gov.in |
| WhatsApp Group | Join Now |
| Telegram Channel | Join Now |